Лизинг стоматологического оборудования, кредит или покупка
Как сравнить лизинг стоматологического оборудования, кредит и покупку за свои деньги: все платежи, НДС, резерв клиники и условный расчёт на 36 месяцев.
Коротко для собственника:
- В учебном примере сравнивается одно оборудование ценой 3 млн рублей на горизонте 36 месяцев.
- Номинальные выплаты со страхованием: покупка 3,06 млн, кредит около 4,05 млн, лизинг 4,11 млн рублей.
- Ставка кредита 24% и лизинговый платёж 95 000 рублей выбраны условно, а не взяты из предложения рынка.
- Выбор зависит от 3 вещей: полной стоимости, резерва денег и обязательств по договору.
Лизинг стоматологического оборудования помогает распределить платежи во времени, но не становится выгоднее покупки только из-за небольшого аванса. Кредит тоже нельзя оценивать по одной ставке. Клиника приобретает оборудование для работы, поэтому сравнение должно учитывать момент запуска, доступные деньги и последствия остановки аппарата.
Ниже приведены порядок сравнения и учебный расчёт на 2026 год. Он не заменяет коммерческие предложения и не обещает налоговую экономию. Все финансовые допущения раскрыты, чтобы вы могли подставить условия своей клиники и проверить результат.
Когда рассматривать лизинг стоматологического оборудования
Лизинг имеет смысл рассматривать, если клинике важно сохранить деньги для текущей работы и она способна выполнять график платежей. Для решения недостаточно самого факта, что полная покупка сегодня обходится дорого.
По статье 665 ГК РФ лизингодатель приобретает имущество и передаёт его за плату во временное владение и пользование. Поэтому отношения отличаются от обычной покупки за банковский кредит: существенны не только проценты, но и статус собственника, условия пользования и завершения договора.
При оплате собственными средствами клиника быстрее расстаётся с большой суммой. При кредитовании или лизинге сохраняется часть ликвидности, но появляются будущие обязательства. Их нужно выполнять и в месяцы, когда врач отсутствует, спрос снизился или оборудование простаивает.
Начните с медицинской задачи. Какую услугу обеспечит аппарат, кто на нём работает, сколько часов доступно в расписании, какие расходные материалы и обслуживание понадобятся? Покупка «на перспективу» без плана загрузки переносит инвестиционный риск на ежедневный денежный поток клиники.
Проверьте соответствие устройства и комплектации применимым требованиям оснащения кабинета. Финансирование не исправляет ситуацию, когда приобретённое изделие не подходит для выбранного процесса или требует дорогой подготовки помещения, отсутствующей в бюджете.
Полезно запросить три предложения на одну спецификацию: прямую покупку, кредитное финансирование и лизинг. Если в одном предложении включены монтаж и обучение, а в другом нет, сначала выровняйте состав. Иначе дешевизна будет объясняться разным товаром и услугами, а не способом оплаты.
Как сравнить кредит и лизинг стоматологического оборудования
Сравнивать нужно полные денежные графики на одинаковом горизонте. Процент удорожания лизинга и номинальная кредитная ставка описывают разные показатели и не заменяют такого расчёта.
Для каждого предложения выпишите:
- Цену оборудования при прямой оплате и возможную скидку.
- Аванс или собственное участие.
- Все регулярные платежи с датами.
- Комиссии за оформление, обслуживание и изменение условий.
- Страхование и обязательные сопутствующие расходы.
- Выкупной платёж либо остаток долга в конце горизонта.
- Расходы и ограничения при досрочном завершении договора.
Не считайте остаток аванса дважды. В лизинговом предложении надо уточнить, как он зачтён в графике. В кредитном варианте отдельно показываются собственные средства и сумма займа, чтобы покупная цена не добавилась повторно к сумме погашения основного долга.
Согласуйте одинаковое отношение к НДС. Сумма «с НДС» в одном предложении и «без НДС» в другом не годится для сравнения. Сначала покажите реальные платежи поставщикам, затем отдельной частью рассчитайте налоговые последствия именно для своей организации.
Проверьте дату начала платежей относительно поставки и ввода в работу. Если оборудование доставят позже, клиника может платить до появления дополнительного дохода. Отдельно внесите обучение, подготовку помещения и время, необходимое врачу для освоения нового процесса.
После номинального сравнения можно рассчитать приведённую стоимость выплат с единой ставкой дисконтирования. Это следующий уровень модели, который учитывает время платежей. Ставку задают осознанно и показывают влияние её изменения; она не должна выбираться так, чтобы заранее оправдать понравившееся предложение.
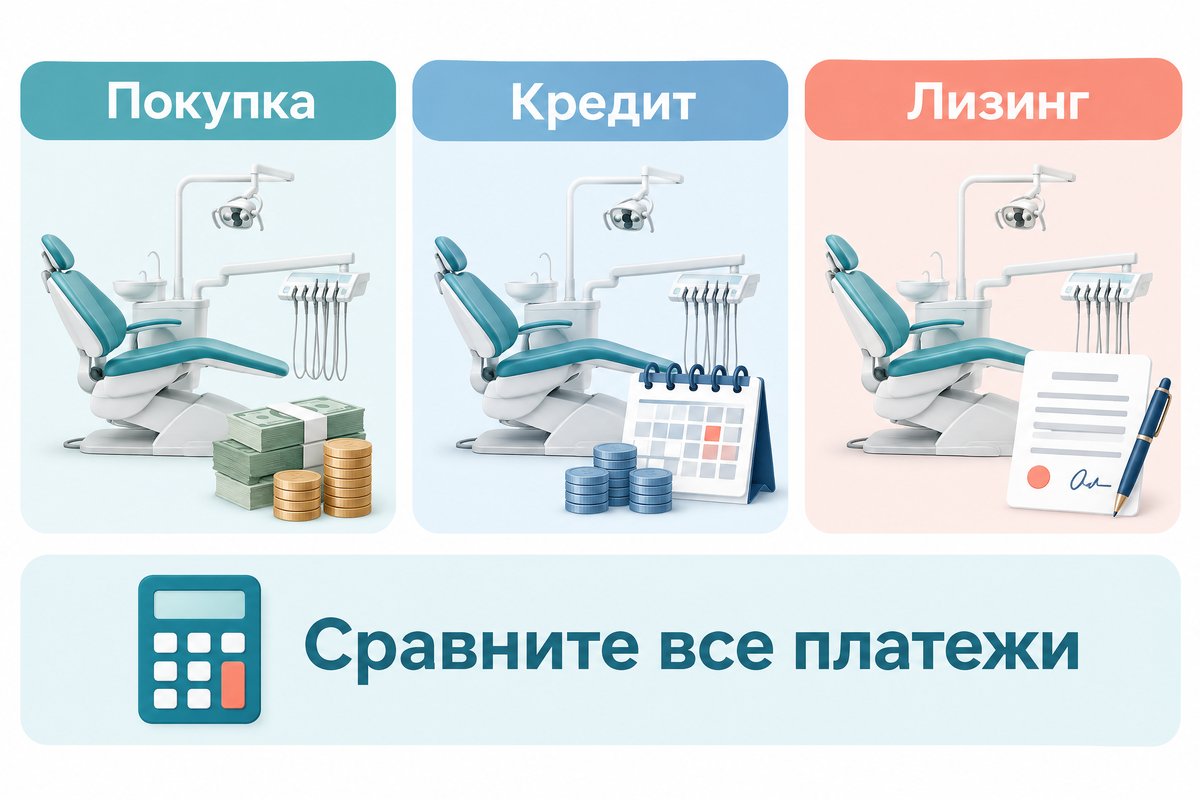
Учебный расчёт трёх способов покупки
В условном примере покупка за свои деньги даёт наименьшую сумму номинальных выплат, а кредит немного дешевле лизинга. Этот результат относится только к выбранным допущениям и не переносится на рынок в целом.
Исходные условия: оборудование стоит 3 млн рублей, горизонт равен 36 месяцам. Во всех вариантах предусмотрено 60 тысяч рублей страхования за весь период. Доставка, обслуживание и расходные материалы считаются одинаковыми и из сравнения исключены. Налоговая экономия, инфляция и стоимость денег во времени здесь не учитываются.
Для кредита выбраны собственное участие 600 тысяч рублей, сумма займа 2,4 млн рублей и условная номинальная ставка 24% годовых. Платежи ежемесячные, равные, в конце месяца; дополнительных комиссий нет. Месячная ставка равна 2%.
Аннуитет рассчитывается по формуле:
Платёж = сумма займа × r / (1 − (1 + r)−n),
где r равен 0,02, а n равен 36. Получается примерно 94 159 рублей в месяц. Итоговая сумма ниже рассчитана по неокруглённому платежу; реальный банковский график может учитывать округления иначе.
Для лизинга условно приняты аванс 600 тысяч рублей, 36 платежей по 95 тысяч рублей и отдельный выкуп 30 тысяч рублей. Предполагается, что регулярные платежи не включают повторное взыскание аванса, а после выполнения договора оборудование переходит клинике.
| Показатель | Свои средства | Кредит | Лизинг |
|---|---|---|---|
| Оплата покупки / собственное участие / аванс | 3 000 000 ₽ | 600 000 ₽ | 600 000 ₽ |
| Регулярный платёж | Нет | ≈94 159 ₽ | 95 000 ₽ |
| Число регулярных платежей | 0 | 36 | 36 |
| Сумма регулярных платежей | 0 ₽ | ≈3 389 718 ₽ | 3 420 000 ₽ |
| Отдельный выкуп | 0 ₽ | 0 ₽ | 30 000 ₽ |
| Страхование за весь период | 60 000 ₽ | 60 000 ₽ | 60 000 ₽ |
| Всего номинальных выплат | 3 060 000 ₽ | ≈4 049 718 ₽ | 4 110 000 ₽ |
Разница между кредитом и лизингом составляет около 60 тысяч рублей за три года. В реальном договоре её легко изменят комиссия, иной страховой тариф, скидка поставщика или условия выкупа. Поэтому сравнение заканчивается проверкой документов, а не выбором меньшей цифры в рекламе.
Покупка сохраняет около миллиона рублей номинальной переплаты относительно кредитного варианта, но требует дополнительных 2,4 млн рублей в начале. Эти деньги могли бы оставаться резервом для зарплат, аренды и материалов. Стоит ли такое сохранение ликвидности дополнительных выплат, зависит от финансового положения клиники.
Для повторной проверки доступен учебный график кредита. Он показывает остаток долга, проценты и погашение основного долга по месяцам. Файл помогает проверить арифметику, но не является предложением банка или рекомендацией выбрать указанные условия.
Что происходит с НДС и налоговой экономией
Налоговая выгода от лизинга не является одинаковой для всех стоматологий. Сначала бухгалтер определяет налоговый режим, характер операций и использование оборудования, затем рассчитывает применимые последствия.
Освобождение медицинских услуг от НДС регулируется статьёй 149 НК РФ и имеет условия. Порядок учёта входного налога, в том числе при использовании приобретений в освобождённых операциях, связан со статьёй 170 НК РФ. Поэтому обещание «вернёте весь НДС» нельзя принимать без проверки.
Клиника может вести одновременно медицинские и другие операции. Тогда нужно разбирать назначение оборудования и правила раздельного учёта. Нельзя просто вычесть налог из каждого платежа и назвать полученное число стоимостью для бизнеса.
То же относится к расходам, уменьшающим налоговую базу. Учёт расхода и возврат денег являются разными событиями. Даже допустимый расход не означает, что бюджет компенсирует его целиком. Размер и момент эффекта зависят от применимого режима и фактических показателей организации.
Попросите бухгалтера добавить к денежной таблице отдельные строки: налоговый эффект по периодам, условия его получения и документы-основания. Сохраните вариант без эффекта. Если решение становится выгодным только при спорном налоговом допущении, риск должен быть виден собственнику до договора.
Как проверить договор, поставку и досрочный выкуп
Договор должен объяснять, когда клиника получает оборудование, как пользуется им и что происходит при завершении или нарушении графика. Выкуп и переход собственности требуют отдельной проверки условий.
Общие положения о выкупе содержит статья 624 ГК РФ. На практике посмотрите, указаны ли цена, порядок зачёта платежей и документы для передачи собственности. Не полагайтесь на фразу менеджера «в конце всё автоматически ваше».
По поставке проверьте точную комплектацию, сроки, условия приёмки и действия при несоответствии. Кто принимает аппарат, кто подтверждает монтаж, как фиксируются дефекты и с какого момента начинаются платежи? Медицинский специалист должен участвовать в проверке комплектации вместе с ответственным за договор.
По обслуживанию выясните, какие работы обязательны, кто вправе их выполнять и что будет с гарантией при нарушении графика сервиса. Узнайте порядок действий при поломке и наличие подменного оборудования, если оно предусмотрено предложением. Не считайте подмену включённой, пока это не подтверждено.
В страховании проверьте перечень рисков, исключения, франшизу и получателя выплаты. Если аппарат остановился, сама страховая выплата за повреждение не обязательно компенсирует потерю поступлений. Для клиники важен весь период восстановления работы и обязательства, которые сохраняются в это время.
Досрочное завершение разберите на конкретной дате, например после двенадцатого платежа. Попросите расчёт суммы к выплате и объяснение формулы. Отдельно рассмотрите просрочку, перенос оборудования в другой филиал и изменение стороны договора. Эти ситуации удобнее проверять заранее, когда условия ещё можно обсуждать.
Как принять решение с учётом загрузки и резерва
Финансирование должно выдерживать реалистичный денежный поток клиники после покупки. Дополнительную выручку от оборудования следует уменьшить на материалы, оплату труда, обслуживание и другие связанные выплаты.
Условная проверка. Новый аппарат приносит 220 тысяч рублей дополнительных поступлений в месяц, связанные переменные выплаты составляют 100 тысяч. До финансирования остаётся 120 тысяч рублей. После кредитного платежа примерно 94 тысячи запас составляет всего около 26 тысяч рублей до дополнительных затрат. Небольшое снижение загрузки может его исчерпать.
Повторите расчёт при меньшем объёме работы и временном простое. Если платежи покрываются только при полной загрузке с первого месяца, проект уязвим. Проверьте, сможет ли остальная деятельность клиники выдержать обязательства без задержки зарплаты или отказа от необходимых расходных материалов.
Зафиксируйте минимальный остаток денег, который должен сохраняться после первоначального платежа. Для управления кассовыми разрывами полезнее видеть календарь обязательств, чем общий годовой прогноз прибыли. Срок уплаты аванса может оказаться важнее небольшой разницы в полной стоимости.
Выбирайте вариант после трёх проверок: одинаковая спецификация и полный график выплат, применимые налоговые последствия, приемлемый остаток денег при слабой загрузке. Тогда решение о лизинге, кредите или покупке будет опираться на возможности клиники и условия договора.
Источники и допущения
- ГК РФ, статья 665: договор финансовой аренды.
- ГК РФ, статья 624: выкуп имущества.
- НК РФ, статья 149 и статья 170: освобождение операций и учёт входного НДС.
- Цена, ставка, страхование и лизинговый график в статье условные. Расчёт номинальный, без налогового эффекта и дисконтирования.
Частые вопросы
Что всегда выгоднее стоматологии: лизинг или кредит?
Можно ли сравнить процент удорожания лизинга со ставкой кредита?
Переходит ли аппарат в собственность клиники после последнего платежа?
Всегда ли лизинг позволяет стоматологии вернуть НДС?
Ставка 24% в примере является актуальным предложением банка?
Возможно, вас заинтересует
МедПуш Бот
Запись и подтверждение визитов в чате, каскадные уведомления через Telegram, Max, WhatsApp и SMS, перехват негатива в отзывах.
Узнать подробнееАвтоматизация для клиник
МедПуш Бот — автоматизация для клиник
Запись, каскадные уведомления и перехват негатива в отзывах